Imposition d’une location Airbnb : du loyer encaissé au montant réellement conservé
Les revenus d’une location Airbnb relèvent en principe des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers. Vous devez généralement les déclarer, même pour quelques nuitées. L’impôt dépend ensuite du type de location, du régime fiscal retenu et de votre foyer, auxquels s’ajoute un traitement social à vérifier selon votre situation.
Le point décisif : ne pas confondre les recettes encaissées, le revenu imposable et l’argent qui vous reste après les dépenses et les prélèvements.
Identifier votre location avant de choisir un régime fiscal
Airbnb est une plateforme, pas une catégorie fiscale. Un logement entier proposé à une clientèle de passage, une chambre dans votre résidence principale et un meublé loué durablement ne répondent pas nécessairement aux mêmes règles. Le classement touristique compte également : une bonne note sur Airbnb ne constitue pas un classement officiel.
Estimer l’imposition de vos revenus Airbnb
Estimation pédagogique selon le régime micro-BIC, à partir des paramètres que vous indiquez.
Estimation annuelle
- Recettes brutes
- —
- Abattement
- —
- Base imposable estimée
- —
- Impôt estimatif
- —
- Prélèvements sociaux estimatifs
- Total estimatif
- —
Hypothèses et limites de cette estimation
Calcul simplifié au micro-BIC : abattement = recettes × taux d’abattement ; base imposable = recettes − abattement ; impôt estimé = base imposable × tranche marginale choisie ; prélèvements sociaux estimés = base imposable × taux social saisi.
- Le résultat est indicatif et ne constitue pas un calcul officiel.
- Le barème progressif réel de l’impôt dépend de la situation et de l’ensemble des revenus du foyer fiscal ; une tranche marginale appliquée à toute la base ne reproduit pas ce barème.
- Les cotisations sociales peuvent relever d’un autre régime selon votre situation.
- Ce calcul ne remplace ni une déclaration fiscale ni une vérification des règles applicables sur impots.gouv.fr. Les conditions et seuils du régime peuvent évoluer.
Pour les règles présentées pour la déclaration en 2026, les repères du micro-BIC sont les suivants. Il faut toujours les rattacher à l’année de perception des recettes : l’année de déclaration n’est pas celle où les loyers ont été encaissés.
| Type de location | Plafond de recettes du micro-BIC | Abattement forfaitaire |
|---|---|---|
| Meublé de tourisme non classé | 15 000 € | 30 % |
| Meublé de tourisme classé | 77 700 € | 50 % |
Ces montants sont notamment présentés par Crédit Agricole. L’ancien abattement de 71 % encore visible dans certaines publications ne doit pas être appliqué automatiquement. Les conditions de dépassement des plafonds et les règles de l’année concernée restent à contrôler dans la notice fiscale.
Résidence principale et petites recettes : pas d’exonération générale
Louer votre résidence principale entière pendant vos vacances ne rend pas les loyers exonérés. Une exonération particulière peut concerner la location habituelle de pièces de votre habitation principale à des personnes de passage lorsque les recettes ne dépassent pas 760 € par an. Elle ne doit pas être étendue à toute location Airbnb ; ses conditions doivent être réunies.
Autre mécanisme distinct : l’abattement minimum du micro-BIC, de 305 €, peut ramener le bénéfice imposable à zéro. Avec 200 € de recettes éligibles, il peut donc n’y avoir aucun impôt sur ce bénéfice. Cela ne crée pas une dispense générale de déclaration.
Micro-BIC ou réel : comparer la base taxable, pas seulement la simplicité
Au micro-BIC, les frais sont couverts par l’abattement
Vous déclarez les recettes brutes et l’administration applique l’abattement correspondant. Pour un meublé de tourisme non classé bénéficiant de 30 % d’abattement, 70 % des recettes deviennent imposables. Les commissions de plateforme, le ménage, l’assurance ou les réparations ne sont pas déduits une seconde fois.
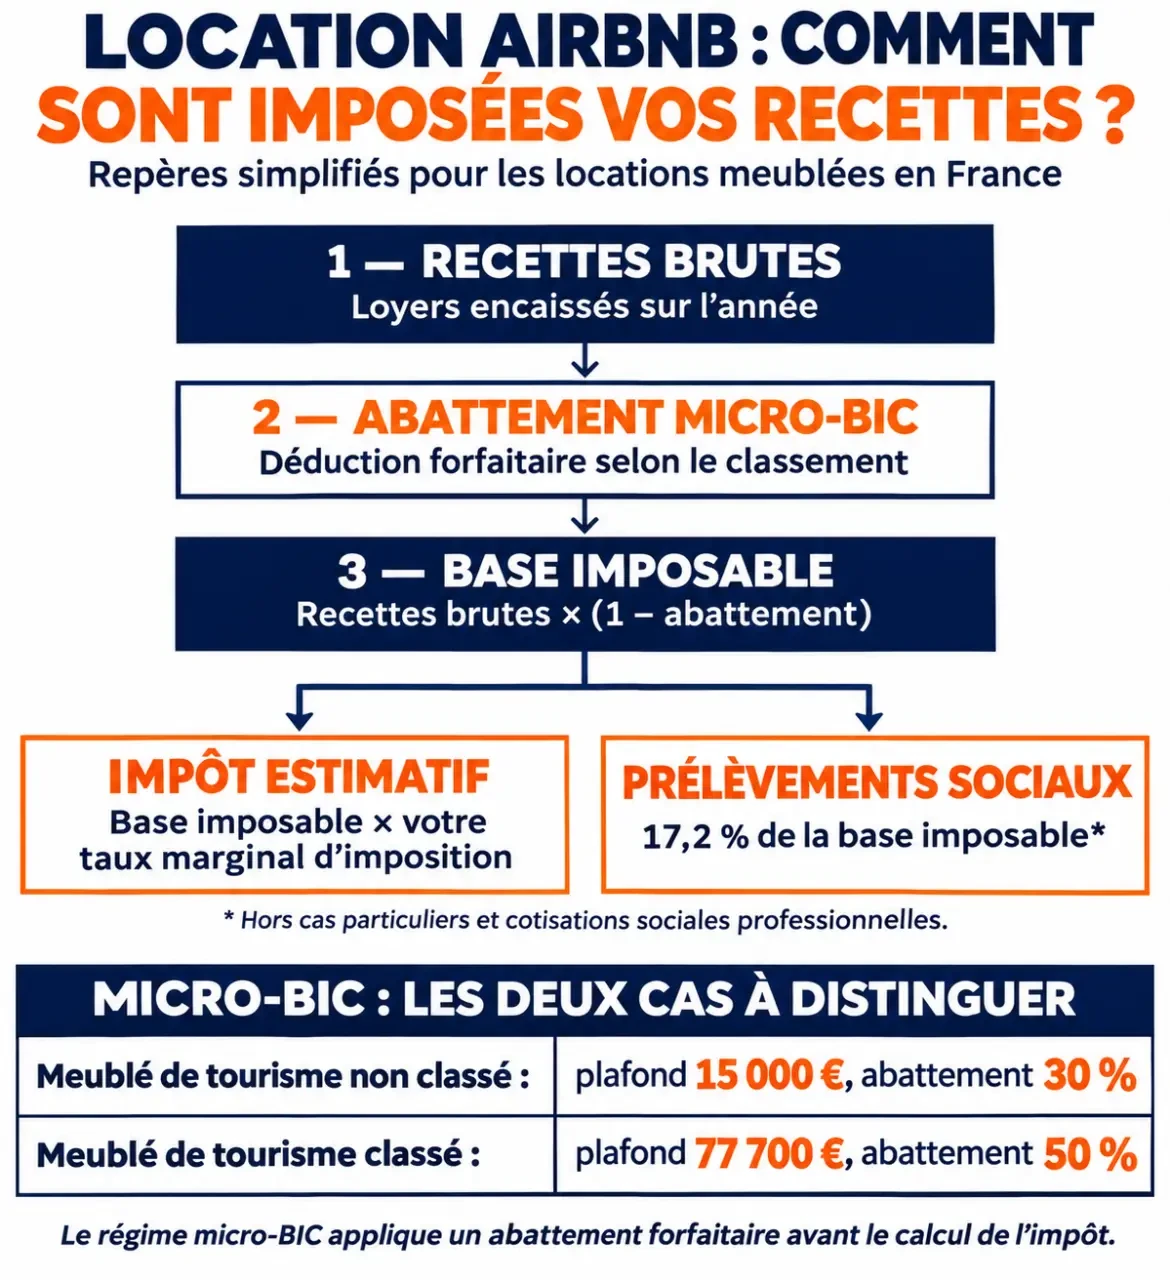
Ce régime facilite la déclaration, mais il peut être défavorable lorsque les dépenses absorbent une part importante des loyers. L’abattement est un forfait fiscal : il ne représente pas nécessairement vos coûts réels.
Au réel, charges et amortissements demandent une comptabilité
Le régime réel permet, dans les conditions applicables, de déduire les dépenses professionnelles justifiées et de pratiquer des amortissements sur le logement hors terrain et sur le mobilier. Les intérêts d’emprunt peuvent constituer une charge ; le remboursement du capital n’en est pas une.
Une comparaison sérieuse intègre les honoraires comptables, les limites de déduction des amortissements et les conséquences éventuelles lors de la revente. Le réel n’est donc pas automatiquement préférable dès que vous avez un crédit. Vérifiez également les délais d’option avant de vous engager.
Enfin, le régime fiscal ne détermine pas seul votre statut social. Selon les recettes et les conditions d’activité, des cotisations sociales peuvent remplacer les prélèvements sociaux sur les revenus du patrimoine. Les distinctions entre location meublée non professionnelle et professionnelle doivent aussi être examinées séparément.
Calculer l’impôt et mettre de côté la bonne somme
Au micro-BIC, le calcul pédagogique suit cette logique : recettes × part imposable = bénéfice taxable. Ce bénéfice rejoint les autres revenus du foyer et subit le barème progressif. Les tranches de 0 %, 11 %, 30 %, 41 % et 45 % ne correspondent donc pas à un taux unique applicable à tous les hôtes.
Prenons l’exemple présenté par Corrigetonimpot : 8 000 € de recettes dans un meublé non classé, un abattement de 30 % et une tranche marginale de 30 %.
- Abattement : 8 000 € × 30 % = 2 400 €.
- Bénéfice imposable : 8 000 € − 2 400 € = 5 600 €.
- Impôt supplémentaire estimatif : 5 600 € × 30 % = 1 680 €.
Corrigetonimpot retient, pour son scénario 2026, des prélèvements sociaux de 18,6 %, contre le taux antérieur de 17,2 %. Avec cette hypothèse, ils représentent 1 041,60 €, soit un total arrondi de 2 722 €. Vérifiez le taux applicable à vos revenus et votre éventuelle affiliation sociale avant de reprendre cette simulation. Le calcul à la tranche marginale reste approximatif si les loyers vous font franchir une tranche.
Pensez à votre trésorerie comme à un sablier à deux compartiments : les loyers arrivent immédiatement, mais l’impôt peut sortir bien plus tard. Après chaque versement, isolez une provision fiscale calculée sur votre bénéfice prévisionnel, et non sur le seul montant viré par Airbnb. Vous éviterez de confondre une trésorerie temporairement disponible avec un revenu réellement dépensable.
Déclarer les recettes sans déduire deux fois les frais
La déclaration annuelle intervient l’année suivant la perception des loyers. Au micro-BIC, utilisez la rubrique des locations meublées de la déclaration complémentaire 2042-C-PRO. Au réel, une déclaration professionnelle de résultat et ses annexes précèdent le report du résultat dans votre déclaration personnelle.
- Rassemblez les justificatifs : relevés Airbnb, réservations directes, remboursements et frais prélevés.
- Reconstituez les recettes brutes : le virement bancaire peut être diminué des commissions, qui ne réduisent pas les recettes à déclarer au micro-BIC.
- Choisissez la bonne catégorie : meublé classé ou non classé, régime et identité du déclarant.
- Reportez le montant attendu : recettes avant abattement au micro-BIC, résultat fiscal au réel.
Les cases 5NH et 5OH sont citées pour certaines recettes de meublés de tourisme non classés. Ne les utilisez pas mécaniquement : leur libellé dans la déclaration de l’année doit correspondre à votre situation.
La déclaration de revenus ne remplace pas les formalités de début d’activité, notamment l’obtention d’un numéro SIRET lorsqu’elle est requise. Airbnb transmet par ailleurs des informations à l’administration fiscale : cette transmission ne vous dispense ni de déclarer ni de vérifier les montants.
Préserver la rentabilité sans négliger les obligations locales
Avant d’estimer votre gain, vérifiez auprès de la mairie l’enregistrement, l’éventuelle autorisation de changement d’usage et la durée autorisée. Pour une résidence principale, la limite de 120 jours peut être abaissée à 90 jours par décision communale. Le règlement de copropriété constitue une vérification distincte.
Comparez ensuite courte et longue durée sur une année entière : loyers, vacance, commissions, ménage, énergie, assurance, entretien, fiscalité et temps de gestion. La location meublée longue durée peut bénéficier d’un abattement de 50 % au micro-BIC, mais une location nue relève d’un autre cadre fiscal. Un tarif à la nuitée élevé ne garantit donc pas un meilleur revenu net.
Enfin, une omission expose à un rappel d’impôt, à des intérêts de retard généralement de 0,2 % par mois et à des majorations selon le manquement. La majoration de 10 % n’est pas un tarif universel ; le délai de reprise souvent de trois ans comporte aussi des exceptions. En cas d’erreur, demandez rapidement une correction au service des impôts plutôt que d’attendre un contrôle.
Articles qui pourraient vous intéresser :
 Prix d’une salle des fêtes : fourchettes, exemples et vrais coûts à prévoir
 Propriétaire et locataire : 4 stratégies fiscales pour financer votre nouveau logement
 Les Nouveaux Constructeurs : fuites, retards et non-conformités à vérifier avant d’acheter
 Maison pas chère au bord de la mer : moins de 150 000 €, mais quels compromis ?