Conseils en investissement immobilier : ne confondez plus rendement et argent disponible
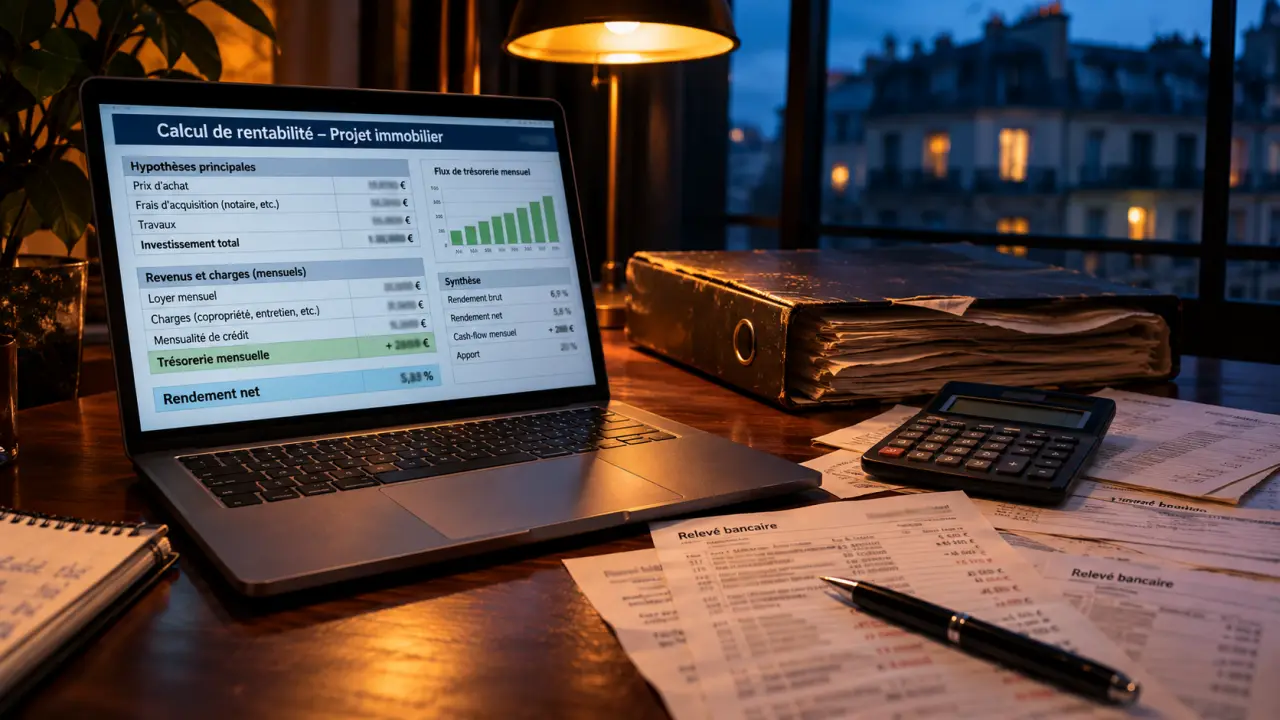
Un logement peut afficher un rendement séduisant tout en vous coûtant de l’argent chaque mois. Avant d’acheter pour louer, vérifiez trois points : la demande locative réelle, le revenu restant après toutes les dépenses et votre capacité à absorber un imprévu. Ces conseils en investissement immobilier vous aideront à choisir un projet compatible avec vos finances, plutôt qu’un bien simplement attractif sur une annonce.
Définir ce que votre investissement doit réellement vous apporter
Préparer la retraite, percevoir un complément de revenus et transmettre un patrimoine ne conduisent pas nécessairement au même achat. Un logement financé à crédit peut contribuer à constituer un capital sans procurer immédiatement de revenu disponible. À l’inverse, un achat largement autofinancé peut dégager davantage de trésorerie, mais immobilise une part importante de votre épargne.
Fixez d’abord votre effort d’épargne mensuel maximal, votre horizon de détention et la réserve que vous souhaitez conserver. L’immobilier reste peu liquide : revendre prend du temps et entraîne des frais. Évitez donc d’y engager l’argent nécessaire à un projet proche ou à votre sécurité financière.
Le crédit permet d’acquérir un actif supérieur à votre apport : c’est l’effet de levier. Mais il amplifie aussi les difficultés lorsque les loyers baissent ou que des travaux surviennent. Ni la hausse des prix ni la protection contre l’inflation ne sont garanties.
- Pour des revenus immédiats, privilégiez l’analyse du revenu net et de la régularité des encaissements.
- Pour construire un patrimoine, examinez aussi le remboursement du capital et la valeur de revente.
- Pour transmettre, étudiez le mode de détention avec un notaire avant l’achat.
Sélectionner un bien qui se loue et se revend
Étudier le quartier à l’échelle du locataire
Une ville dynamique ne rend pas tous ses quartiers attractifs. Identifiez votre locataire probable : étudiant, jeune actif ou famille. Vérifiez ensuite les transports, les commerces, les nuisances, les établissements d’enseignement et les bassins d’emploi. Comparez les prix de vente effectivement enregistrés, notamment dans DVF Etalab, plutôt que les seuls prix affichés.
Prenez le pouls du marché en suivant les mêmes annonces pendant plusieurs semaines. Notez celles qui disparaissent, celles qui reviennent et celles dont le loyer baisse. Une annonce retirée ne prouve pas une location, mais cette observation répétée, complétée par des échanges avec plusieurs agences, aide à distinguer une demande régulière d’un simple pic de rentrée. Vous repérez ainsi le rythme des relocations, pas seulement un loyer théorique.
Comparer l’état réel, pas seulement le neuf et l’ancien
L’ancien permet d’examiner un immeuble existant et peut offrir une marge de négociation, mais les travaux doivent être chiffrés. Le neuf peut réduire certains besoins d’entretien initiaux, sans supprimer les charges ni les risques de livraison. Comparez le coût total, le calendrier de mise en location et les prestations utiles au locataire.
Avant toute offre, consultez le DPE, les diagnostics, les procès-verbaux d’assemblée générale, les charges et les travaux de copropriété prévus. Vérifiez les exigences de décence énergétique applicables à la date envisagée de location. Un logement bon marché peut devenir coûteux si sa rénovation est indispensable ou difficile à réaliser. Pensez aussi à la revente : luminosité, plan fonctionnel et nuisances concernent les futurs acheteurs autant que les locataires.
Calculer le rendement, puis tester votre trésorerie
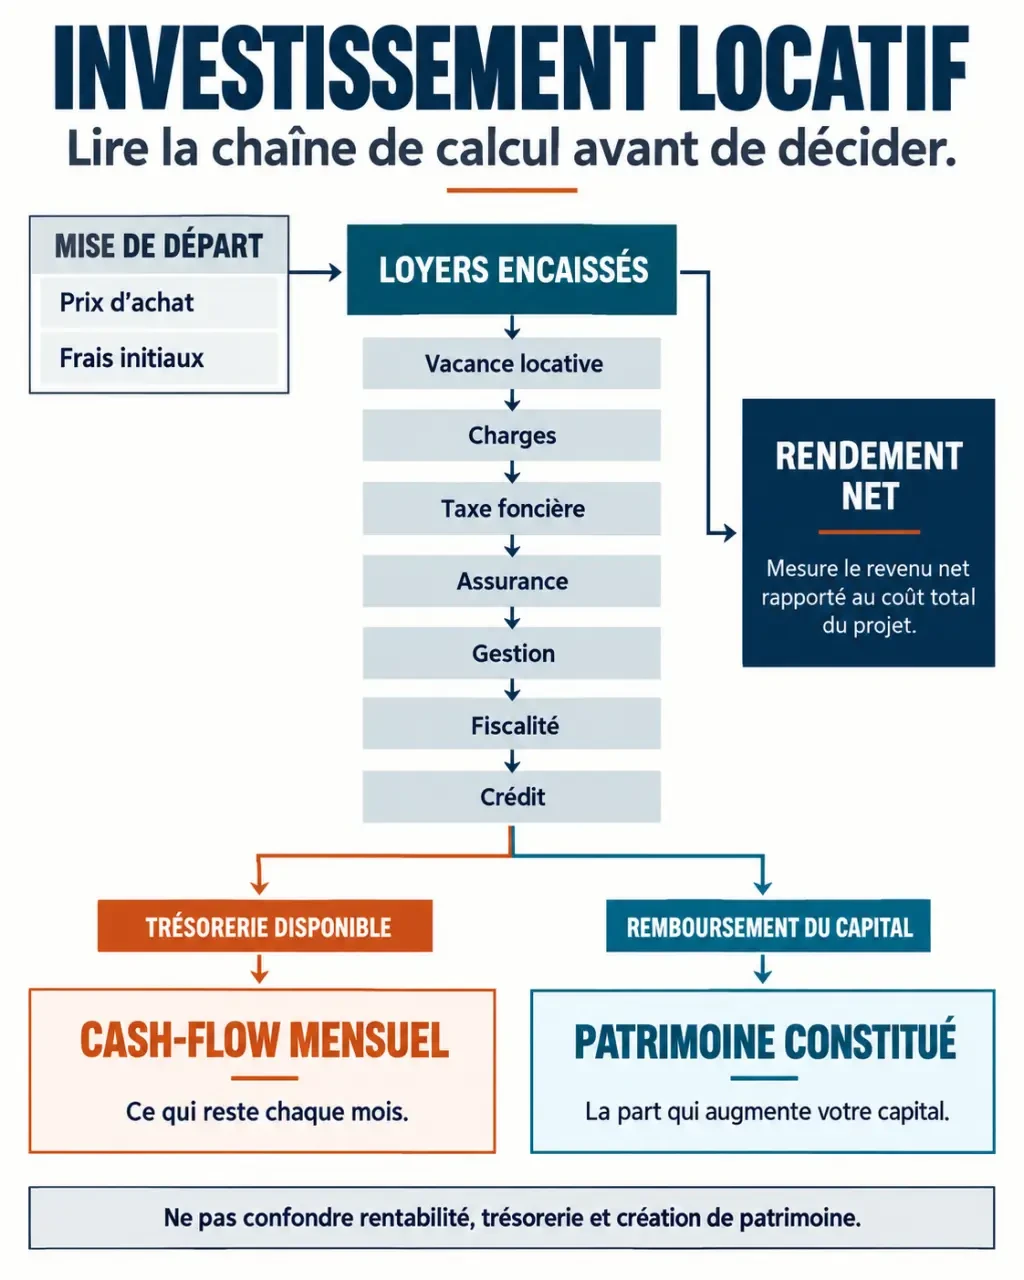
Le rendement brut sert à comparer rapidement, pas à décider seul. Calculez-le en divisant le loyer annuel hors charges par le coût total d’acquisition, puis en multipliant par 100. Ce coût comprend le prix, les frais d’acquisition, les travaux initiaux et, si nécessaire, le mobilier.
Pour obtenir un rendement net d’exploitation, retirez des loyers les charges non récupérables, la taxe foncière restant à votre charge, les assurances, la gestion, l’entretien et une provision pour vacance. Le rendement net-net tient également compte de la fiscalité personnelle. Précisez toujours les dépenses incluses : ces appellations ne recouvrent pas systématiquement le même calcul.
Le cash-flow, ou flux de trésorerie, répond à une autre question : combien reste-t-il après les encaissements et les décaissements, crédit compris ? Avec 800 euros de mensualité pour 700 euros de loyer, il manque déjà 100 euros par mois avant charges et impôts. Une partie du remboursement constitue du patrimoine, mais elle n’est pas disponible sur votre compte.
- Établissez un scénario central avec un loyer réaliste et toutes les dépenses identifiées.
- Testez une période sans locataire, une réparation importante et une hausse des charges.
- Ne comptez pas sur une plus-value future pour équilibrer une exploitation fragile.
Présentez à la banque vos revenus, crédits, relevés de compte, apport et estimations documentées. Comparez le coût global des offres, assurance emprunteur et garanties comprises, pas seulement le taux. Investir sans apport reste envisageable selon le dossier, mais ne dispense jamais de conserver une réserve disponible.
Choisir la location et la structure sans laisser la fiscalité décider seule
Le bon montage dépend du public visé, de votre disponibilité et de votre situation fiscale. La SCI est une structure de détention ; la SCPI est un placement collectif. Elles ne répondent donc pas au même besoin.
| Option | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue en direct | Gestion sans équipement mobilier complet | Revenus fonciers et entretien du logement |
| Location meublée en direct | Adaptation à des besoins de mobilité | Mobilier, renouvellement et fiscalité BIC |
| SCI | Organisation d’un achat collectif et de la transmission | Formalités et conséquences du choix fiscal |
| SCPI | Gestion immobilière déléguée et mutualisation | Frais, capital non garanti et revente parfois lente |
En location nue, le micro-foncier prévoit, sous conditions, un plafond de 15 000 euros de revenus fonciers bruts annuels et un abattement de 30 %. Le régime réel permet de déduire certaines charges effectivement supportées ; un déficit foncier peut être possible selon les règles applicables. En meublé, les recettes relèvent des bénéfices industriels et commerciaux : comparez micro-BIC et réel selon votre activité et les règles en vigueur.
Une SCI compte au minimum 2 associés. Le choix entre impôt sur le revenu et impôt sur les sociétés influence les revenus, la comptabilité et la fiscalité de sortie. Faites simuler la revente, pas uniquement l’imposition annuelle. Pour une SCPI, examinez les frais, l’endettement, les immeubles détenus et les modalités de retrait. Enfin, la courte durée impose de vérifier les autorisations locales et le règlement de copropriété avant tout calcul.
Sécuriser l’achat et préparer la gestion avant de signer
Faites inscrire les conditions suspensives adaptées dans l’avant-contrat avec le notaire, notamment concernant le financement. Obtenez les devis nécessaires avant de considérer un budget travaux comme acquis. Vérifiez également le loyer légalement applicable : l’encadrement local peut limiter votre estimation.
Préparez ensuite le bail, les diagnostics obligatoires, la sélection des candidats selon des critères légaux, l’état des lieux et les assurances. Une garantie contre les impayés comporte des conditions et des exclusions : elle ne supprime pas tout risque. Déléguer à une agence peut alléger le suivi, mais ses honoraires doivent figurer dans vos calculs.
Si vous sollicitez un conseiller, demandez une simulation écrite, ses hypothèses, ses honoraires et ses éventuelles commissions. Un accompagnement utile doit aussi expliquer les raisons de renoncer. Le bon moment pour acheter est celui où le bien, le financement et votre marge de sécurité sont cohérents, pas celui où une promesse commerciale vous presse de signer.
Articles qui pourraient vous intéresser :
 État des lieux de sortie non remis : vos droits et recours immédiats
 IRL à 145,78 : la formule précise pour éviter une hausse abusive du loyer
 Respect des parties communes : la note aux locataires qui demande une action précise
 Acheter des parkings : ce qui reste du loyer après les charges et les impôts