Dépenses de grosses réparations effectuées par les nus-propriétaires : le plafond de 25 000 € n’est plus la règle
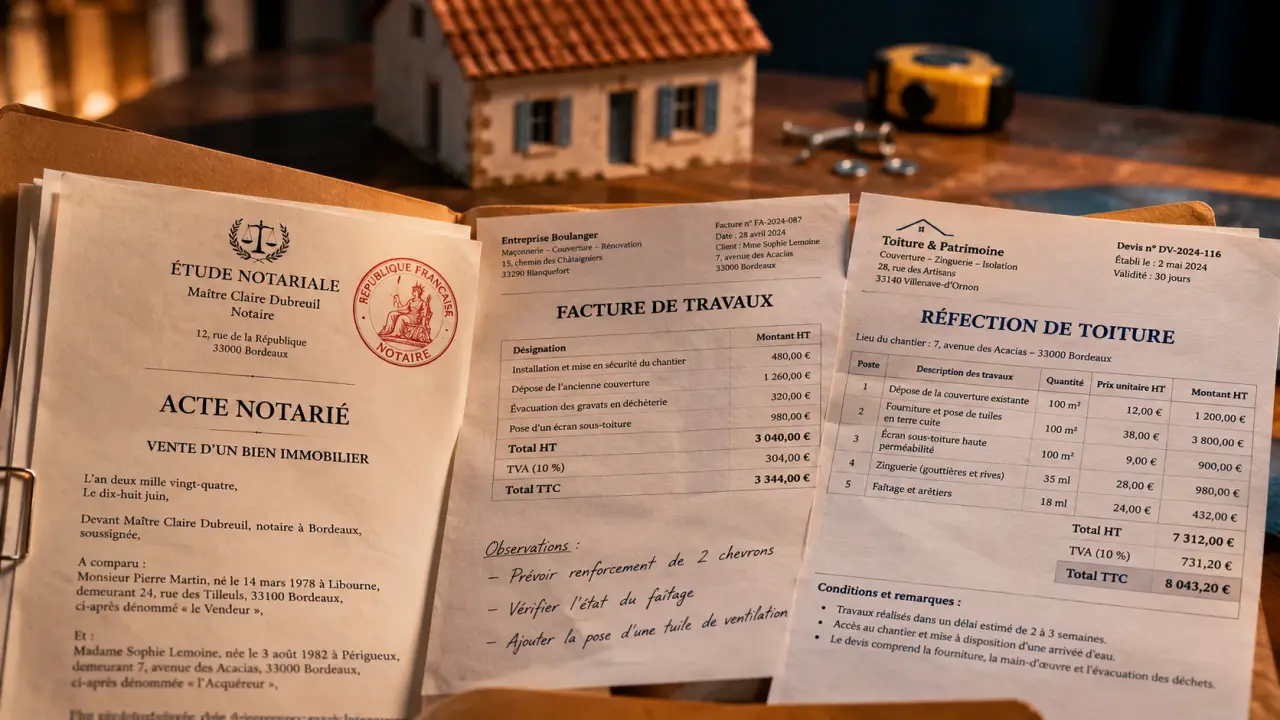
Les dépenses de grosses réparations effectuées par les nus-propriétaires ne sont plus déductibles du revenu global selon l’ancien dispositif pour les dépenses nouvelles depuis le 1er janvier 2017. Une déduction reste toutefois possible dans le cadre des revenus fonciers, sous conditions, lorsque l’usufruitier loue le bien. Pour identifier le bon traitement fiscal, il faut distinguer la nature des travaux, leur date et l’utilisation de l’immeuble.
Commencer par la date des dépenses et l’occupation du bien
Le plafond de 25 000 € par an, encore souvent cité, appartient à un ancien régime optionnel. Il ne constitue pas une enveloppe de déduction ouverte à tout nu-propriétaire qui finance aujourd’hui une toiture ou des travaux de structure.
La suppression du dispositif comporte une mesure transitoire : les dépenses supportées en 2017 pouvaient encore en bénéficier si le contribuable justifiait d’un devis accepté et d’un acompte versé au plus tard le 31 décembre 2016. Cette exception concernait donc les paiements réalisés jusqu’au 31 décembre 2017, et non tous les travaux ultérieurs issus d’un ancien projet.
| Point à vérifier | Ancien régime optionnel | Droit commun des revenus fonciers |
|---|---|---|
| Base de déduction | Revenu global | Revenus fonciers, puis éventuellement déficit foncier |
| Location du bien | Non exigée | Location générant des revenus imposables dans cette catégorie |
| Origine du démembrement | Succession ou certaines donations | Pas de restriction identique liée à cette origine |
| Limite principale | 25 000 € par an, avec report encadré | Règles propres aux charges et déficits fonciers |
Un bien occupé gratuitement par l’usufruitier ne suit donc pas le même traitement qu’un logement loué nu. Le fait que le nu-propriétaire soit juridiquement chargé des réparations ne suffit jamais, à lui seul, à rendre leur coût déductible.
Qualifier les travaux avant de parler de déduction
Les grosses réparations concernent la structure et la conservation
L’article 605 du Code civil répartit les charges entre usufruitier et nu-propriétaire. L’usufruitier supporte en principe les réparations d’entretien ; les grosses réparations restent à la charge du propriétaire, sauf lorsqu’elles résultent d’un défaut d’entretien depuis l’ouverture de l’usufruit. L’acte de démembrement doit également être examiné pour connaître les obligations convenues.
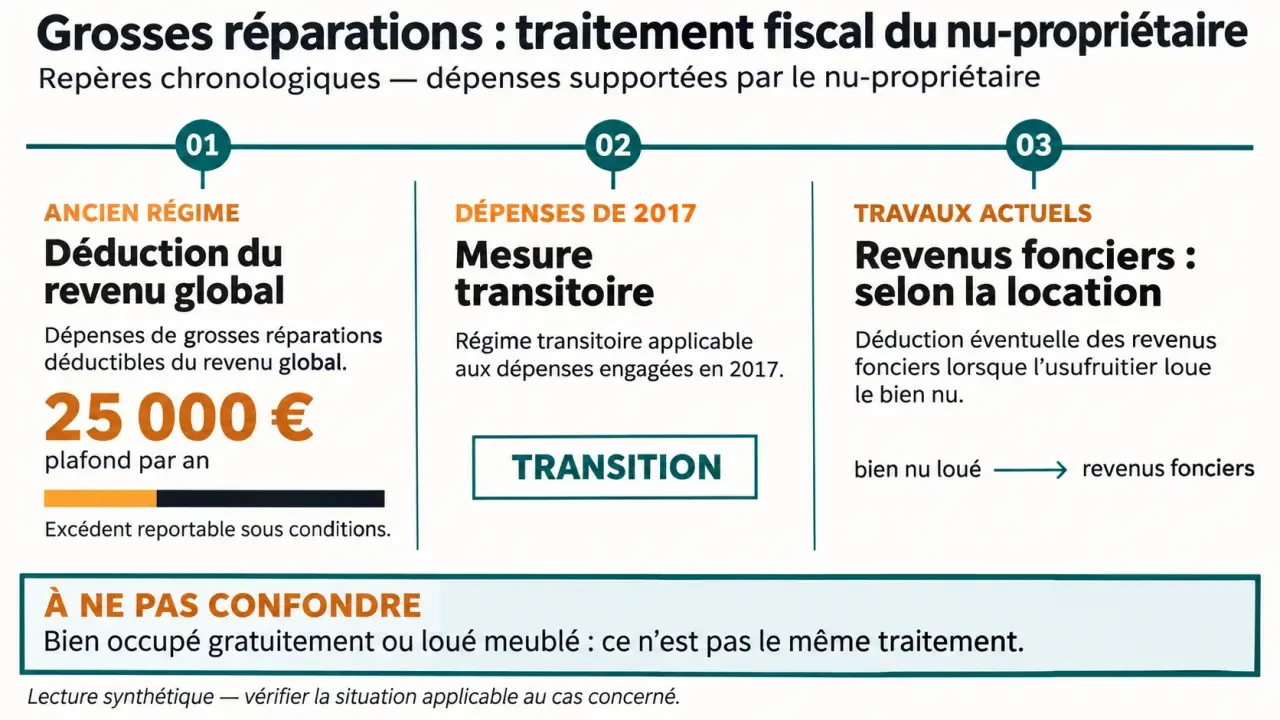
L’article 606 vise notamment les gros murs et les voûtes, le rétablissement des poutres et des couvertures entières, ainsi que les digues et les murs de soutènement ou de clôture en entier. Le montant élevé d’une facture ne transforme pas un entretien en grosse réparation. Une reprise ponctuelle de tuiles ne se confond pas avec la réfection d’une couverture entière.
La qualification civile ne règle pas toute la question fiscale
L’ancien dispositif concernait les grosses réparations définies par le Code civil, et non l’ensemble des dépenses immobilières. Les travaux d’entretien, les améliorations et les intérêts d’emprunt étaient exclus de cette déduction particulière du revenu global. En revenus fonciers, les catégories fiscales obéissent à leurs propres règles : les dépenses de construction, reconstruction ou agrandissement ne deviennent pas déductibles parce qu’elles touchent au gros œuvre.
Une facture globale agit parfois comme un aimant : son intitulé principal attire vers lui toutes les prestations annexes. Un devis « réfection de toiture » peut pourtant réunir reprise de charpente, isolation, changement de fenêtres et création de surface. Demandez une ventilation technique et financière : elle permet d’analyser chaque poste sans attribuer artificiellement le même régime à l’ensemble du chantier.
L’ancien dispositif : bénéficiaires, option et reports
Une succession ou une donation précisément encadrée
L’ancien 2° quater du II de l’article 156 du Code général des impôts visait les immeubles dont le démembrement résultait d’une succession ou d’une donation répondant aux conditions légales. Pour les donations, il fallait notamment une transmission sans charge ni condition, consentie entre parents jusqu’au quatrième degré inclusivement ou entre époux.
Une donation entre partenaires de PACS ne bénéficiait donc pas de l’éligibilité réservée aux époux, sauf lien de parenté répondant par ailleurs aux critères. L’acquisition à titre onéreux de la nue-propriété était également exclue. Enfin, le dispositif visait le démembrement de l’immeuble lui-même, pas celui de parts de SCI ou d’autres titres de sociétés.
25 000 € annuels, sans création de déficit global
L’option était irrévocable et exercée par immeuble. Elle excluait la prise en compte des mêmes dépenses pour déterminer les revenus fonciers : aucune double déduction n’était possible. Le bien pouvait être loué, occupé par l’usufruitier ou laissé sans location, sous réserve des autres conditions.
La déduction était limitée à 25 000 € par année et à la fraction de revenu global permettant son absorption. Elle ne pouvait pas créer de déficit global. La fraction non imputée pouvait être reportée sur les dix années suivantes, dans les mêmes limites.
Par exemple, pour 40 000 € de dépenses éligibles payées en année N, avec un revenu global suffisant, 25 000 € pouvaient être déduits en N. Les 15 000 € restants étaient susceptibles d’être imputés ultérieurement, jusqu’à N+10. Ce calcul illustre un mécanisme historique, pas un avantage applicable à un chantier nouvellement engagé.
Pour les travaux actuels, vérifier les revenus fonciers
Lorsque l’usufruitier loue l’immeuble nu et que les loyers sont imposables en revenus fonciers, le nu-propriétaire peut, sous conditions, déduire les dépenses déductibles qu’il supporte effectivement de ses propres revenus fonciers. L’absence de loyers encaissés personnellement n’interdit donc pas nécessairement toute déduction.
Cette possibilité suppose notamment de vérifier l’affectation locative, la nature fiscale des travaux et leur paiement effectif. Elle relève du régime réel : elle ne permet pas de cumuler une déduction individualisée de travaux avec l’abattement du micro-foncier.
Si les charges créent un déficit foncier, la part provenant de dépenses autres que les intérêts d’emprunt est, en principe, imputable sur le revenu global dans la limite annuelle de 10 700 €. L’excédent et la fraction provenant des intérêts suivent les règles de report sur les revenus fonciers des dix années suivantes. L’imputation sur le revenu global entraîne notamment une obligation de maintien de la location jusqu’au 31 décembre de la troisième année suivant l’imputation.
À l’inverse, si l’usufruitier habite le logement ou le met gratuitement à disposition d’un proche, les travaux nouveaux ne deviennent pas des charges foncières déductibles. Une location meublée exige également une analyse distincte : ses recettes ne relèvent pas des revenus fonciers.
Préparer une déclaration justifiable, pas seulement une facture
Avant toute déduction, constituez un dossier qui relie le droit de propriété, le chantier et le paiement. Une facture mentionnant « grosses réparations » ne démontre ni l’éligibilité fiscale ni la personne ayant réellement supporté la charge.
- Relisez l’acte notarié : origine du démembrement, droits détenus et répartition des travaux.
- Documentez l’usage du bien : bail, location effective ou occupation gratuite.
- Conservez les pièces techniques : devis détaillés, factures ventilées et descriptif des interventions.
- Justifiez les paiements : relevés bancaires, acomptes et éventuels remboursements.
- Suivez les reports : année d’origine, montant déjà imputé et échéance de chaque solde.
Pour des travaux actuels, partez de la déclaration des revenus fonciers applicable à votre situation, et non d’une ancienne rubrique de charges du revenu global. En présence d’un chantier mixte, d’un usufruitier relevant d’un régime particulier ou d’un ancien report, faites confirmer le traitement par le service des impôts ou un professionnel. La bonne déduction dépend de la combinaison des faits, jamais du seul statut de nu-propriétaire.
- Dépenses de grosses réparations effectuées par les nus-propriétaires : le plafond de 25 000 € n’est plus la règle - 3 novembre 2026
- Conseils en investissement immobilier : ne confondez plus rendement et argent disponible - 2 novembre 2026
- Rénover une maison ancienne sans sacrifier son cachet : les étapes à suivre - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Parking nomad : avis, tarifs, fonctionnement et alternatives à connaître
 Prêt relais immobilier : comment choisir la banque qui sécurise votre achat sans brader votre bien ?
 Tarif syndic petite copropriété : 3 leviers pour réduire vos charges de 40 %
 Formation home staging : 30h, CPF et certification, les critères qui font la différence