LMNP en résidence étudiante : le bail commercial sécurise-t-il vos loyers ou les fragilise-t-il ?
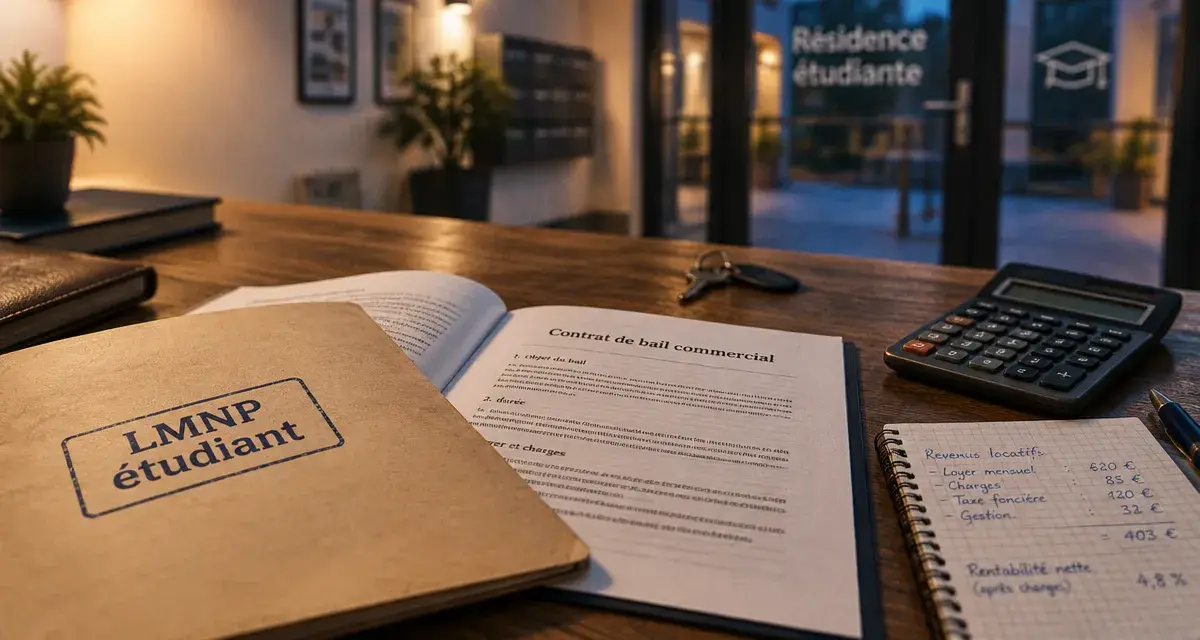
Investir en LMNP dans une résidence étudiante permet d’acheter un logement meublé et d’en déléguer l’exploitation à un gestionnaire. Le modèle séduit par sa simplicité apparente, sa fiscalité et une demande locative structurelle. Sa réussite dépend toutefois moins de la surface du studio que de la qualité du bail commercial, de la solidité de l’exploitant et de la cohérence de l’emplacement.
Ce que recouvre réellement le LMNP en résidence étudiante
Le statut de Loueur en Meublé Non Professionnel s’applique au propriétaire qui loue un logement équipé du mobilier nécessaire à la vie courante. Dans une résidence services étudiante, l’investisseur achète généralement un lot, souvent un studio, puis le confie à une société spécialisée. Il ne recherche donc pas lui-même chaque étudiant, n’encaisse pas directement les loyers et n’organise pas les états des lieux.
Calculateur de rentabilité LMNP étudiant
Estimez la rentabilité, le coût du crédit et le cash-flow à partir de vos propres données.
Acquisition et financement
Revenus et charges annuels
Résultats estimatifs
Une résidence services, pas une location étudiante classique
Une résidence étudiante regroupe des logements meublés conçus pour les études et la mobilité. Selon les établissements, elle peut proposer un accès sécurisé, des espaces communs, une laverie, internet ou un accueil. Elle se distingue d’un studio loué directement à un étudiant : l’exploitant gère ici l’ensemble immobilier et commercialise les logements. Cette organisation réduit la charge de gestion, mais elle crée aussi une dépendance envers le gestionnaire.
Le bail commercial, pièce centrale de l’investissement
Le propriétaire signe un bail commercial avec l’exploitant, souvent pour une durée de 9 à 12 ans. Ce contrat précise le loyer, les modalités d’indexation, la répartition des charges, les travaux, les conditions de renouvellement et les conséquences d’une résiliation. Le loyer peut être versé même lorsqu’un logement est momentanément vacant, puisque le gestionnaire assume alors le risque d’exploitation. Cette protection ne vaut toutefois que si l’exploitant dispose des moyens financiers nécessaires pour respecter ses engagements.
Fiscalité : choisir entre simplicité et optimisation
Les loyers issus d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux. Deux régimes sont couramment envisagés : le micro-BIC et le régime réel. Le choix dépend du montant des loyers, du financement, des charges et de la durée prévue de détention.
| Régime | Fonctionnement | À privilégier lorsque |
|---|---|---|
| Micro-BIC | Application d’un abattement forfaitaire de 50 % sur les recettes éligibles. | Les charges réelles sont limitées et la simplicité déclarative est prioritaire. |
| Régime réel | Déduction des charges admissibles et prise en compte de l’amortissement comptable. | Le crédit, les frais et l’amortissement sont significatifs. |
Pourquoi le régime réel est souvent étudié en priorité
Au réel, les intérêts d’emprunt, les frais de gestion, l’assurance, la taxe foncière et certaines dépenses peuvent être pris en compte selon leur nature. L’amortissement du bien, hors terrain, ainsi que celui du mobilier permettent de tenir compte de leur usure comptable. Ce mécanisme peut réduire le résultat imposable, sans constituer une exonération automatique ni universelle. Une comptabilité rigoureuse reste nécessaire. L’appui d’un professionnel peut être utile avant l’acquisition pour comparer les deux régimes.
TVA récupérable : un avantage sous conditions et dans la durée
Dans certains montages de résidence services, l’acquéreur peut récupérer 20 % de TVA lorsque l’exploitation répond aux conditions applicables aux prestations para-hôtelières. La fourniture de 3 services sur 4 est fréquemment évoquée : accueil, petit-déjeuner, nettoyage régulier des locaux et fourniture de linge de maison. La TVA ne découle donc pas du simple achat d’un studio. Une revente ou un changement d’affectation avant la période de conservation peut entraîner une régularisation, calculée sur la fraction restante, jusqu’à 1/20e par année.
La demande étudiante soutient le projet, mais ne remplace pas une bonne adresse
L’intérêt d’une résidence étudiante tient à la difficulté persistante de se loger près des lieux d’études. Avec 3 millions d’étudiants en 2021, 350 000 logements disponibles et plus d’un million de demandes annuelles, l’écart entre les besoins et l’offre explique l’attrait de ce marché. Le CROUS ne couvrait que 17 % de la demande locative étudiante.
Une ville universitaire ne suffit pourtant pas. Un campus déplacé, une desserte insuffisante ou une résidence trop éloignée des services du quotidien peuvent réduire l’attractivité du bien. Un logement de 18 à 25 m² situé près des transports, des écoles, des commerces et des pôles d’emploi répond souvent mieux aux parcours étudiants qu’une adresse choisie uniquement pour son prix d’achat.
Le pont entre le campus et la vie quotidienne
Le meilleur repère n’est pas seulement la distance en kilomètres jusqu’à l’université, mais aussi la durée et la simplicité du trajet. Une résidence située entre le campus, la gare, une ligne de tramway, une bibliothèque et les quartiers de vie peut intéresser des étudiants, mais aussi des alternants, des stagiaires et de jeunes actifs. Cette diversité limite la dépendance à une seule rentrée universitaire et peut élargir le marché lors d’une future revente.
Rendement affiché, revenu net : ne confondez pas les deux
Un rendement brut de 4,0 à 5,5 % peut être affiché pour ce type de bien, tandis qu’un rendement net après charges se situe plutôt entre 3 et 3,5 % selon les situations. Ces repères ne tiennent pas compte du financement, de l’impôt ou de la valeur de revente. Ils servent à poser les bonnes questions, pas à valider seuls un achat.
Pour évaluer le projet, partez du loyer annuel hors taxes prévu au bail. Déduisez ensuite les charges restant à votre charge, la taxe foncière, l’assurance, les frais comptables, les éventuels travaux et le coût du crédit. Ajoutez enfin une hypothèse prudente sur la revente. Un loyer fixe peut rassurer, mais il faut examiner son indexation, son caractère ferme ou conditionnel, ainsi que les pénalités éventuelles si l’exploitant demande une renégociation.
Avant de signer : la vérification qui protège votre sortie
Le plafond de recettes applicable au LMNP est de 23 000 € par an. Les recettes doivent aussi représenter moins de la moitié des revenus du foyer fiscal. Au-delà de ce cadre, le statut professionnel peut devoir être envisagé. Ce point fiscal doit être vérifié dès le montage, notamment si plusieurs locations meublées sont déjà détenues.
Auditer l’exploitant autant que le logement
Demandez les comptes disponibles de l’exploitant, son expérience sur des résidences comparables, son taux d’occupation, son historique de renouvellement des baux et la situation des résidences qu’il gère déjà. Un gestionnaire connu n’est pas dispensé d’une analyse de l’entité qui signe le bail. Il faut examiner sa capacité à payer les loyers dans la durée et à maintenir l’exploitation.
Le risque principal ne se limite pas à la vacance locative. Il concerne aussi la défaillance de l’exploitant ou sa demande de baisse de loyer. Dans ce cas, la promesse de revenus réguliers dépend directement de la solidité financière du signataire et des clauses prévues au contrat.
Lire le bail avec une logique de revente
Vérifiez qui paie le gros entretien, le renouvellement du mobilier, les travaux de copropriété et les remises aux normes. Contrôlez aussi la formule d’indexation, les clauses de révision du loyer et les conditions de cession du lot. À la revente, l’acquéreur suivant jugera notamment la qualité du bail, le loyer de marché, l’emplacement et la réputation du gestionnaire. Un prix d’entrée attractif ne compense pas un contrat déséquilibré.
Un LMNP en résidence étudiante peut convenir à un investisseur qui recherche une gestion déléguée et accepte une détention de moyen ou long terme. Le projet devient plus risqué lorsqu’il est acheté sur la seule promesse fiscale ou sur un rendement brut. La décision doit confronter la fiscalité, le bail, l’exploitant et la demande locale dans un même scénario prudent.

- LMNP en résidence étudiante : le bail commercial sécurise-t-il vos loyers ou les fragilise-t-il ? - 17 octobre 2026
- Crépi au plafond : choisissez entre peinture, lissage et retrait selon son état - 16 octobre 2026
- Étanchéité sur carrelage terrasse : réparer sans déposer, seulement si le support tient - 15 octobre 2026
Articles qui pourraient vous intéresser :
 Appartement à 100 000 euros en île-de-france comment trouver les bonnes opportunités
 Terrasse sur plots : 5 risques majeurs pour la stabilité et la durabilité de votre projet
 Achat immobilier en PACS : 3 régimes pour protéger votre patrimoine et votre partenaire
 Reconduction tacite du bail : 3 ans de tranquillité ou risque d’immobilisme ?